


گرهگشایی یا دردسر جدید؟ تحلیل دستاندازهای وصول چک الکترونیک بینبانکی


۰۸:۳۰ | ۱۴۰۵/۰۶/۲۵
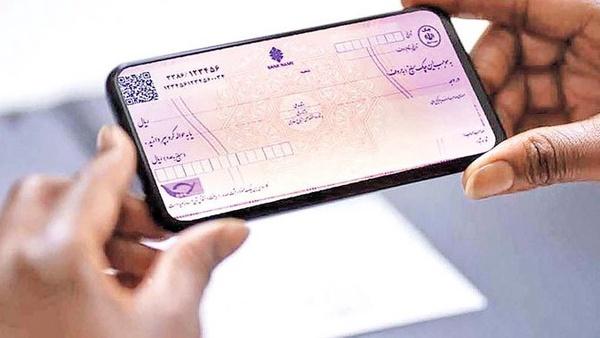
به گزارش اکو آنلاین،چک الکترونیک بهعنوان گامی بلند در تحول دیجیتال شبکه بانکی وارد میدان شد تا جعل، سرقت، خطای دستی و رفتوآمدهای سنتی را ریشهکن کند. صدور، ثبت در سامانه چکاد و انتقال دیجیتال تا حد مطلوبی ساده شده است؛ اما گره اصلی درست در نقطه پایان ماجرا یعنی «نقدشوندگی و تسویه بینبانکی» شکل میگیرد؛ جایی که ناهماهنگی زیرساخت فنی بانکها، تجربه کاربری را به چالش کشیده است.
گلوگاه نقدشوندگی بینبانکی؛ چرا دریافت وجه ساده نیست؟
تجربه میدانی دارندگان چک دیجیتال حاکی از این است که اگر صادرکننده و گیرنده حساب یکسانی در یک بانک داشته باشند، فرآیند تسویه معمولاً در کمتر از چند دقیقه و درون اپلیکیشن بانکی انجام میشود. بحران زمانی آغاز میشود که بانک صادرکننده چک با بانک دارنده نهایی متفاوت باشد.
چالشهای اصلی این مرحله عبارتند از:
ناهماهنگی رابط کاربری و وبسرویس بانکها: برخی بانکها هنوز خدمت وصول غیرحضوری چکهای دیجیتالِ سایر بانکها را در همراه بانک یا اینترنتبانک خود فعال نکردهاند یا دسترسی آن را در لایههای پنهان منوها قرار دادهاند.
ناپایداری ارتباط با اتاق پایاپای الکترونیک: تسویه نهایی چک الکترونیک بین دو موسسه مالی نیازمند ارتباط پایدار وبسرویس چکاد با سامانههای پایای چک (چکاوک دیجیتال) است؛ هرگونه قطعی یا تاخیر، وجه را در حالت تعلیق نگه میدارد.
ارجاع اجباری به شعبه فیزیکی: در موارد متعددی، به دلیل عدم شناسایی متادیتاهای چک توسط بانک مقصد، پیام خطایی صادر شده و کاربر با وجود در دست داشتن چک تمامدیجیتال، ناچار به مراجعه حضوری به باجه شعبه میشود!
مقایسه کارکردی: چک کاغذی، صیادی و چک الکترونیک
| ویژگی و فرآیند | چک کاغذی سنتی | چک صیادی کاغذی (بنفش) | چک تمامالکترونیک (دیجیتال) |
|---|---|---|---|
| روش صدور | دستی و امضای فیزیکی | دستی + ثبت اجباری در صیاد | نرمافزاری با امضای دیجیتال معتبر |
| ریسک سرقت و جعل | بسیار بالا | متوسط (وابسته به مغایرت لاشه با سامانه) | نزدیک به صفر (رمزنگاریشده) |
| هزینه چاپ و توزیع | بالا و زمانبر | بالا و متکی به کاغذ امنیتی | صفر و کاملاً نرمافزاری |
| سرعت وصول درونبانکی | وابسته به کلرینگ | وابسته به کلرینگ/سریع | آنی و ۲۴ ساعته |
| سهولت وصول بینبانکی | روان از طریق سامانه چکاوک | روان از طریق چکاوک شعبهای | نیازمند هماهنگی وبسرویس و دارای باگ نرمافزاری |
بیاعتمادی فعالان بازار؛ ریشهای از جنس تجربه کاربری
در بازار سنتی و زنجیره تامین کالای کشور، سرعت و اطمینان در وصول چک حکم اکسیژن را برای کسبوکارها دارد. فروشندهای که نگران باشد آیا در تاریخ سررسید میتواند بدون مراجعه به شعبه وجه را برداشت کند یا خیر، ترجیح میدهد همان کاغذ فیزیکی صیادی را طلب کند.
تا زمانی که دارنده چک الکترونیک با خطاهایی نظیر «بانک مبدا در دسترس نیست»، «حساب مسدود است اما پیام مبهم داده میشود» یا «عدم شناسایی کد ملی ذینفع در سامانه چکاد» روبهرو شود، تمایل به جایگزینی کامل این بستر کاهش یافته و مقاومت بازار در برابر کنار گذاشتن کاغذ تداوم خواهد داشت.
جمعبندی و راهکارهای تکمیل پازل بانکداری نوین
چک الکترونیک پروژهای بدون بازگشت و بخش ضروری اکوسیستم بانکداری باز (Open Banking) است، اما تکامل آن نیازمند عبور از مرحله «اجرای نمادین» به «یکپارچگی عملکردی» است.
برای بستن این شکاف، اقدامات زیر ضروری به نظر میرسد:
الزام رگولاتور به تسویه بدون معطلی: بانک مرکزی باید استانداردهای مشخصی با ضمانت اجرایی برای پاسخگویی وبسرویسهای هر بانک در شبکه بینبانکی تعیین کند.
پشتیبانی کامل از نقدشوندگی غیرحضوری در تمام بانکها: نباید امکان وصول چک دیجیتال به همراه بانک یک یا دو بانک خاص محدود بماند؛ تمام اعضای شتاب باید سرویس «واگذاری غیرحضوری چک الکترونیک» را به درگاههای خود اضافه کنند.
بهبود رابط و تجربه کاربری (UI/UX): حذف اصطلاحات پیچیده بانکی، ارائه دلایل روشن هنگام بروز خطا و تعیین وضعیت دقیق چک در هر ثانیه، خیال بازاریان و مشتریان خرد را از بابت امنیت سرمایهشان راحت خواهد کرد.


