


چرا با کارت بانکی راحتتر پول خرج میکنیم؟


۰۷:۳۰ | ۱۴۰۵/۰۷/۰۴
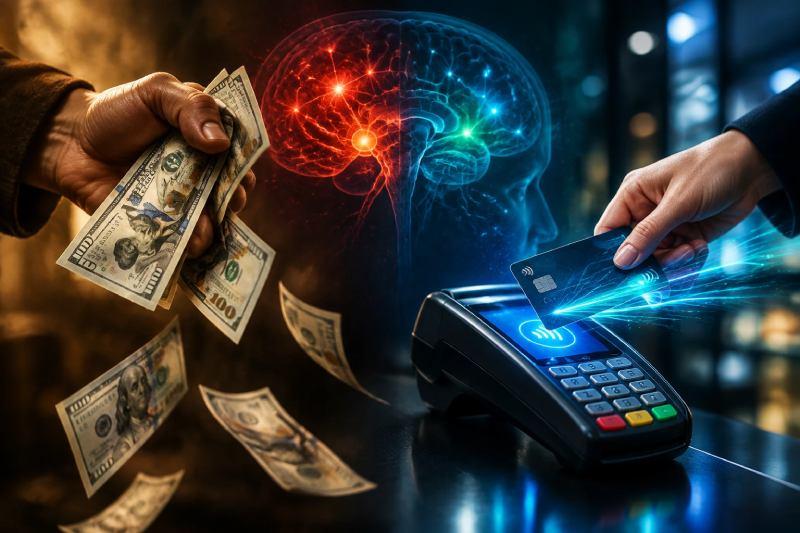
به گزارش اکو آنلاین، شاید برای شما هم بارها پیش آمده باشد؛ وقتی قرار است ۵ برگ تراول ۱۰۰ هزار تومانیِ نوی گوشه جیبتان را یکییکی بشمارید و به فروشنده تحویل دهید، دستتان کمی میلرزد و یک مکث چند ثانیهای در مغزتان شکل میگیرد: «آیا واقعاً این جنس ارزش خرید دارد؟»
اما کافی است پای همان دخل، یک کارت پلاستیکی ۵ گرمی را بیرون بکشید، یک رمز ۴ رقمی بزنید و صدای «بیپ» موفقیتآمیز دستگاه کارتخوان بلند شود. هیچ حس پشیمانی و سوزشی در کار نیست؛ تا لحظهای که پیامک کسر موجودی برسد، یا حتی تلختر از آن، تا آخر ماه که موجودی حساب به صفر میل کند!
این تفاوت رفتاری حاصل یک اتفاق تصادفی یا صرفاً تغییر تکنولوژی نیست؛ پای یکی از حسابشدهترین کشفیات «اقتصاد رفتاری» (Behavioral Economics) در میان است: ترفندی که نظام سرمایهداری و بانکداری مدرن سالهاست از آن به عنوان کاتالیزور مصرفگرایی استفاده میکنند.
علم چه میگوید؟ پدیدهای به نام «درد پرداخت» (Pain of Paying)
در اوایل دهه ۲۰۰۰ میلادی، «جورج لوونستاین» (George Loewenstein)، استاد اقتصاد دانشگاه کارنگی ملون، به همراه «درازن پرلک» (Drazen Prelec) از دانشگاه MIT، دست به یک آزمایش عجیب زدند. آنها اسکنهای مغزی افراد را هنگام معامله با پول نقد و ابزارهای الکترونیکی مقایسه کردند.
نتیجه حیرتانگیز بود: مغز انسان هنگام جدا شدن از دارایی فیزیکی (اسکناس)، ناحیهای به نام اینسولا (Insula) را فعال میکند؛ دقیقاً همان ناحیهای از قشر مغز که در زمان تجربه درد فیزیکی (مثل برخورد پا به گوشه مبل یا سوختگی سطحی) یا احساس انزجار فعال میشود!
به این پدیده در روانشناسی، «درد پرداخت» (Pain of Paying) میگویند. اسکناسها دو ویژگی مهم دارند:
جرم فیزیکی و بصری: وقتی ۵ تا تراول میدهید، حجم پول در کیفتان کم میشود و چشم شما خالی شدن جیب را میبیند.
همزمانی مصرف و حس جدایی: درد پرداخت دقیقاً در همان ثانیهای رخ میدهد که جنس را میگیرید و اسکناس را میدهید. این شوک روانی، ترمزی قوی در برابر خریدهای هیجانی است.
شاهکار مهندسی بانکداری: خنثیسازی درد با کارتهای پلاستیکی
سیستم سرمایهداری به یک موتور نیاز دارد: گردش بیوقفه پول و مصرف حداکثری کالاها. اگر مردم خریدهای خود را بر اساس منطق نیاز واقعی انجام دهند، چرخ اقتصادهای مصرفمحور کند میشود.
اینجا بود که ابزارهای پرداخت غیرنقدی وارد بازی شدند:
کارتهای بانکی و اعتباری: کارت هرگز تغییر سایز نمیدهد. چه هزار تومان بخرید چه ۱۰۰ میلیون تومان، کارت همان کارت است و به شما پس داده میشود! مغز متوجه از دست رفتن هیچ جرم فیزیکیای نمیشود.
کارتهای بدون تماس (Contactless) و کیفهای پول موبایلی: حذف کشیدن کارت و ورود رمز. حالا حتی یک لمس کوچک یا اسکن چهره کافی است تا بدون فعال شدن حتی یک درصد از سیستم هشدار مغز، پول جابهجا شود.
سیستمهای «الان بخر، بعداً پرداخت کن» (BNPL): جدا کردن «لذت خرید» از «عذاب پرداخت». لذت استفاده از کالا همین امروز به دست میآید، اما درد پرداخت به ۳۰ روز آینده حواله داده میشود؛ جایی که مغز درکش نمیکند!
بر اساس مطالعات متعدد اقتصاد رفتاری، افرادی که از کارت بانکی یا کارت اعتباری استفاده میکنند، بین ۱۲ تا ۴۰ درصد بیشتر از کسانی که از پول نقد استفاده میکنند، خرج میکنند و تمایل دارند برای همان کالای مشخص، انعام یا بهای بیشتری بپردازند!
چرا بانکها عاشق این بازی هستند؟
حذف اسکناس و انتقال معاملات به شبکه شتاب و شاپرک، دو منفعت عظیم و نامرئی برای ساختار بانکی دارد:
رسوب پول در حسابها: تا قبل از کارتهای الکترونیک، بخش زیادی از نقدینگی مردم در قالب اسکناس زیر بالش یا در گاوصندوقها خاک میخورد. حالا ۱۰۰ درصد دارایی شما در دیتابیس بانکها شناور است و بانک با این موجودیها وام میدهد، سرمایهگذاری میکند و سود خلق میکند.
کارمزدهای خرد اما کهکشانی: هر بار کشیدن کارت روی دستگاه پوز، جرقهای از کارمزدهای ریز برای شبکه پرداخت (پیاسپیها و بانکها) ایجاد میکند که در مقیاس صدها میلیون تراکنش روزانه، ارقام نجومی از سود بدون زحمت میسازد.
دادهکاوی رفتار مصرفکننده: بانکها دقیقاً میدانند شما کی گرسنه میشوید، چه برندی میپوشید و اوقات فراغتتان کجاست؛ اطلاعاتی که گرانقیمتترین دارایی در دنیای امروز است.
چطور از تله روانشناختی کارتهای بانکی فرار کنیم؟
اکنون که میدانیم این سیستم با طراحی دقیق روانشناختی ساخته شده، چطور میتوان مقاومت مغز را بازسازی کرد؟
قانون پیامکهای آنی: هرگز پیامک بانکی را غیرفعال نکنید. دیدن کسر مبلغ، تنها جانشین مدرن برای فعال کردن نیمبندِ حس «درد پرداخت» است.
بودجهبندی با یک کارت جداگانه: کارتی که پسانداز اصلی یا حقوقتان در آن است را هرگز در کیف پول یا دستگاه پوز خرج نکنید. برای خریدهای جاری روزانه، اول هفته سقف مشخصی را به یک کارت واسطه واریز کنید تا با صفر شدن آن متوقف شوید.
بازگشت به اسکناس برای هزینههای تفریحی: برای رستورانگردی یا خریدهای فانتزی بازار، مبلغ معینی وجه نقد از خودپرداز بگیرید. لمس تراولها و کم شدن آنها، جلوی خریدهای هیجانی را بهطور شگفتانگیزی میگیرد.
جمعبندی
تکنولوژی پرداخت به ما «سرعت و سهولت» فروخت، اما در ازای آن «ترمزهای روانی مصرف» را از ما خرید. دفعه بعد که جلوی دستگاه کارتخوان ایستادید، یک ثانیه مکث کنید و از خود بپرسید: «آیا واقعاً دارم این کالا را میخرم، یا فقط چون کشیدن این کارت درد ندارد، دارم فریب مغزم را میخورم؟»
برچسب ها:
اقتصاد رفتاری در بانکداری ،تله کارت اعتباری ،مصرفگرایی ،روانشناسی پول


